back
สหกรณ์อิสลามศรัทธาชนอิบนูเอาฟ (SIC) บุกรัฐสภา ชงแนวทาง “การเงินอิสลาม” หนุนโครงการโซลาร์ภาคประชาชน ไร้ริบา (ดอกเบี้ย)เพื่อความยั่งยืน
22 พ.ย. 2569 19:04
View: 67

Shukur Dina
สหกรณ์อิสลามศรัทธาชนอิบนูเอาฟ (SIC) บุกรัฐสภา ชงแนวทาง “การเงินอิสลาม” หนุนโครงการโซลาร์ภาคประชาชน ไร้ริบา (ดอกเบี้ย)เพื่อความยั่งยืน
บทนำ: ก้าวสำคัญของการเงินอิสลามสู่พลังงานสะอาดเพื่อทุกคน
ท่ามกลางยุคสมัยที่ค่าครองชีพและต้นทุนพลังงานพุ่งสูงขึ้น การหันมาพึ่งพาพลังงานแสงอาทิตย์จึงกลายเป็นทางออกสำคัญของภาคครัวเรือน แต่สำหรับพี่น้องมุสลิมและประชาชนที่ยึดมั่นในหลักจริยธรรมทางการเงิน การเข้าถึงแหล่งเงินทุนเพื่อติดตั้งระบบโซลาร์เซลล์มักติดขัดอยู่กับเงื่อนไขของระบบดอกเบี้ยแบบดั้งเดิม
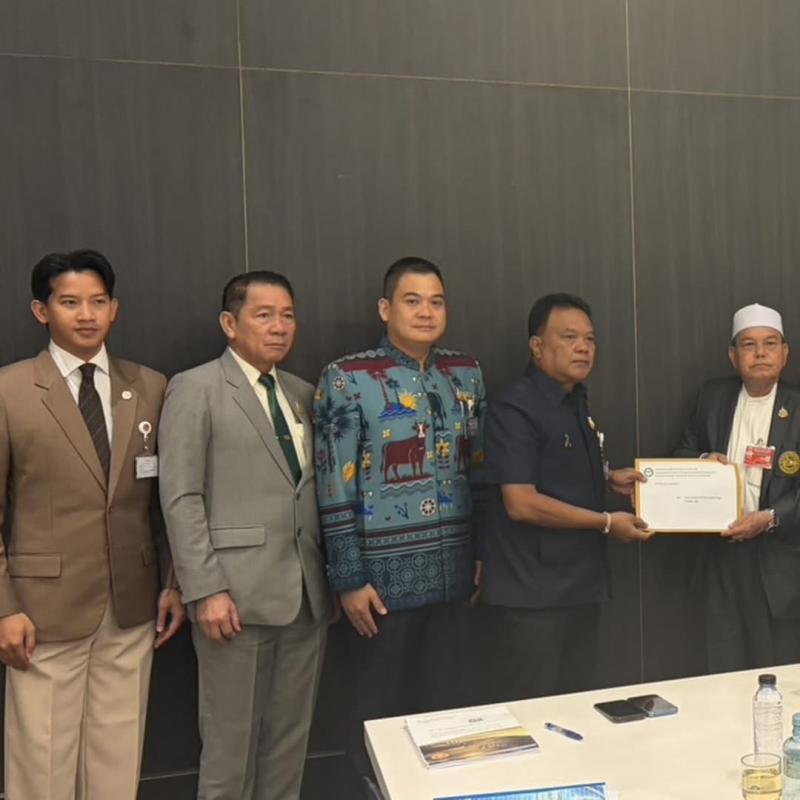
เมื่อวันที่ 19 พฤศจิกายน 2569 ที่ผ่านมา สหกรณ์อิสลามศรัทธาชนอิบนูเอาฟ จำกัด (SIC) นำโดย นายรุ่งโรจน์ ซาลลี กรรมการสหกรณ์ฯ และนายอภิสิทธิ์ พยายาม ผู้จัดการสหกรณ์ฯ พร้อมด้วยคณะเครือข่ายสหกรณ์อิสลามแห่งประเทศไทย และผู้แทนบริษัท ไทยไพบูลย์ตะกาฟุล ได้เดินทางเข้าพบนายสุพล จุลใส ประธานคณะกรรมาธิการการพลังงาน สภาผู้แทนราษฎร ณ อาคารรัฐสภา เพื่อยื่นข้อเสนอสำคัญในการทบทวนมาตรการสนับสนุน “โครงการโซลาร์ภาคประชาชน” โดยมีเป้าหมายหลักคือการเปิดพื้นที่ให้สถาบันการเงินอิสลามและสหกรณ์อิสลาม เข้ามามีบทบาทในการปล่อยสินเชื่อและสนับสนุนเงินทุนที่สอดคล้องกับหลักศาสนาอิสลาม (ชะรีอะห์) อันปราศจากดอกเบี้ย (ริบา) เพื่อให้ประชาชนทุกกลุ่มสามารถเข้าถึงพลังงานสะอาดได้อย่างเท่าเทียมและไร้ข้อจำกัดทางความเชื่อ
เจาะลึกโครงการ "โซลาร์ภาคประชาชน" ของภาครัฐ (ปี 2569–2570)
เพื่อให้เห็นภาพชัดเจนว่าการผลักดันของ SIC ในครั้งนี้มีความสำคัญอย่างไร จำเป็นต้องเข้าใจโครงสร้างและสิทธิประโยชน์ของ โครงการโซลาร์ภาคประชาชน ที่ภาครัฐ (โดยการไฟฟ้านครหลวงและการไฟฟ้าส่วนภูมิภาค) เปิดให้ประชาชนลงทะเบียนตั้งแต่วันที่ 27 ตุลาคม 2569 ถึง 31 มกราคม 2570 ซึ่งมีสาระสำคัญดังนี้
* เงินสนับสนุนค่าติดตั้ง: รัฐสนับสนุนเงินงบประมาณ รายละ 50,000 บาท (จำกัดสิทธิ์ 1,000,000 ครัวเรือนทั่วประเทศ) สำหรับบุคคลธรรมดาที่เป็นผู้ใช้ไฟฟ้าประเภทที่ 1 (บ้านอยู่อาศัย) และติดตั้งระบบ Solar Rooftop ขนาด 5–10 kWp
* การขายไฟฟ้าส่วนเกินคืนเข้าระบบ: ประชาชนสามารถผลิตไฟฟ้าใช้เองเพื่อลดค่าไฟในช่วงกลางวัน และขายไฟฟ้าส่วนเกินคืนให้การไฟฟ้าได้สูงสุด 5 kW ในอัตรา 2.20 บาทต่อหน่วย (ตามเงื่อนไขและระยะเวลาสัญญาของโครงการ) พร้อมบริการเปลี่ยนมิเตอร์อัจฉริยะ (Smart Meter) ฟรี
* จุดเชื่อมโยงด้านแหล่งเงินทุน: ในโครงการของรัฐ เปิดช่องทางการรับเงินสนับสนุนไว้ 2 รูปแบบ คือ
* ประชาชนจ่ายเงินติดตั้งเอง แล้วรับเงิน 50,000 บาทคืนจากรัฐภายหลัง
* ขอสินเชื่อกับสถาบันการเงินที่เข้าร่วมโครงการ โดยสถาบันการเงินจะออกค่าติดตั้งให้ก่อน รัฐจะโอนเงินอุดหนุน 50,000 บาทตรงให้สถาบันการเงินเพื่อลดยอดหนี้ และประชาชนผ่อนชำระเฉพาะส่วนต่างที่เหลือ
เหตุผลที่ SIC ต้องเข้ายื่นข้อเสนอ: ปัจจุบันรายชื่อสถาบันการเงินที่เข้าร่วมโครงการกับภาครัฐส่วนใหญ่เป็นธนาคารพาณิชย์และธนาคารรัฐที่ดำเนินธุรกรรมบนฐานของ "ดอกเบี้ย" ทำให้พี่น้องมุสลิมและสมาชิกสหกรณ์อิสลามไม่สามารถใช้สิทธิ์ในช่องทางสินเชื่อของโครงการได้ การยื่นข้อเสนอต่อ กมธ.พลังงาน จึงเป็นการปลดล็อกให้ "สหกรณ์อิสลาม" ได้รับการบรรจุเป็นหนึ่งในสถาบันการเงินที่เข้าร่วมโครงการอย่างเป็นทางการ
แนวคิดและภาคปฏิบัติ: สหกรณ์อิสลามสร้าง "ผลกำไรที่ปราศจากดอกเบี้ย" ได้อย่างไร?
หลายคนอาจสงสัยว่า หากสถาบันการเงินอิสลามและสหกรณ์อิสลามไม่คิดดอกเบี้ย แล้วองค์กรจะอยู่รอดและสร้างผลตอบแทนให้สมาชิกได้อย่างไร คำตอบอยู่ที่การเปลี่ยนกรอบคิดจาก "การให้กู้ยืมเงินเพื่อกินดอกเบี้ย" มาเป็นการ "ค้าขาย การลงทุนร่วมกัน และการแบ่งปันความเสี่ยง" ภายใต้หลักชะรีอะห์
1. แนวคิดพื้นฐาน (Philosophy)
* เงินไม่ใช่สินค้า: ในระบบอิสลาม เงินเป็นเพียงสื่อกลางในการแลกเปลี่ยน ไม่สามารถงอกเงยได้ด้วยตัวมันเองหากปราศจากกิจกรรมทางเศรษฐกิจจริง (Real Sector) การคิดดอกเบี้ยจากเงินกู้จึงถือเป็นการเอาเปรียบ (ริบา)
* ต้องมีสินทรัพย์หรือบริการรองรับ: ธุรกรรมทางการเงินทุกอย่างต้องผูกติดกับสินค้า บริการ หรือการลงทุนที่มีตัวตนจริง
* เป็นธรรมและโปร่งใส: ผู้ให้ทุนและผู้ขอรับทุนต้องตกลงราคาหรือสัดส่วนกำไรให้ชัดเจนตั้งแต่วันแรก โดยไม่มีการปรับเพิ่มอัตราดอกเบี้ยลอยตัวหรือดอกเบี้ยทบต้นในภายหลัง
2. รูปแบบในภาคปฏิบัติ (Practical Mechanisms) สำหรับสินเชื่อโซลาร์เซลล์
เมื่อนำแนวคิดนี้มาประยุกต์ใช้กับโครงการโซลาร์ภาคประชาชน สหกรณ์อิสลามสามารถดำเนินการผ่านสัญญาทางการเงินที่ถูกต้องตามหลักศาสนา เช่น
* สัญญาซื้อขายแบบบวกกำไร (มุรอบะฮะห์ - Murabahah):
* วิธีปฏิบัติ: แทนที่สหกรณ์จะโอนเงินสดให้สมาชิกไปกู้ยืม สหกรณ์จะทำหน้าที่เป็น "ผู้ซื้อ" อุปกรณ์และบริการติดตั้งโซลาร์เซลล์จากบริษัทผู้ติดตั้งที่ขึ้นทะเบียนกับการไฟฟ้า (เช่น มูลค่า 140,000 บาท)
* การส่งมอบและคิดกำไร: สหกรณ์นำระบบโซลาร์เซลล์นั้นมา "ขายต่อ" ให้แก่สมาชิก โดยบวกกำไรส่วนเพิ่มที่ตกลงกันไว้อย่างเปิดเผย (เช่น ขายในราคา 155,000 บาท) เมื่อหักเงินอุดหนุนจากรัฐ 50,000 บาท สมาชิกจะผ่อนชำระยอดสุทธิที่เหลือ (105,000 บาท) เป็นงวดรายเดือนในอัตราคงที่ตลอดสัญญา
* ข้อดี: สมาชิกทราบต้นทุนและกำไรของสหกรณ์ชัดเจนตั้งแต่วันแรก ไม่มีดอกเบี้ยแอบแฝง และหากชำระล่าช้า สหกรณ์จะไม่คิดดอกเบี้ยปรับทบต้น (หากมีค่าปรับเพื่อสร้างวินัย เงินส่วนนั้นจะถูกนำไปบริจาคเพื่อสาธารณกุศลทั้งหมด ไม่นำมาเป็นรายได้ของสหกรณ์)
* สัญญาเช่าซื้อแบบโอนกรรมสิทธิ์ (อิจาเราะห์ มุนตะฮิยะห์ บิตตัมลีก - IMBT):
* สหกรณ์ลงทุนติดตั้งระบบโซลาร์เซลล์บนหลังคาบ้านสมาชิก แล้วให้สมาชิกเช่าใช้งานในอัตราค่าเช่ารายเดือนที่ตกลงกัน เมื่อผ่อนชำระค่าเช่าครบตามกำหนด สหกรณ์จะโอนกรรมสิทธิ์ชุดอุปกรณ์โซลาร์เซลล์ทั้งหมดให้ตกเป็นของสมาชิกโดยสมบูรณ์
* การบริหารความเสี่ยงด้วยระบบตะกาฟุล (Takaful):
* การมี บริษัท ไทยไพบูลย์ตะกาฟุล ร่วมเดินทางไปในครั้งนี้ สะท้อนถึงการออกแบบระบบนิเวศ (Ecosystem) ที่ครบวงจร เพราะตะกาฟุลคือระบบประกันภัยอิสลามที่อาศัยหลักการช่วยเหลือเกื้อกูลกัน ช่วยคุ้มครองอุปกรณ์โซลาร์เซลล์จากภัยธรรมชาติหรือความเสียหาย โดยปราศจากองค์ประกอบของดอกเบี้ยและความไม่แน่นอนที่ต้องห้ามตามหลักศาสนา
บทสรุป
ความเคลื่อนไหวของ สหกรณ์อิสลามศรัทธาชนอิบนูเอาฟ จำกัด (SIC) และเครือข่ายพันธมิตร ณ อาคารรัฐสภาในครั้งนี้ ไม่ใช่เพียงการเรียกร้องสิทธิ์เฉพาะกลุ่ม แต่เป็นการสร้าง “ความเท่าเทียมทางการเงินและพลังงาน” ให้เกิดขึ้นจริงในสังคมไทย
การเปิดโอกาสให้สหกรณ์อิสลามเข้าร่วมเป็นกลไกสนับสนุนเงินทุนในโครงการโซลาร์ภาคประชาชน จะช่วยทลายกำแพงความเชื่อทางศาสนา เปิดทางให้ครัวเรือนมุสลิมและประชาชนทั่วไปสามารถเข้าถึงแหล่งเงินทุนที่โปร่งใส ไร้ดอกเบี้ย และมีระบบประกันภัยตะกาฟุลรองรับ ซึ่งนอกจากจะช่วยลดภาระค่าไฟฟ้าของประชาชนในระยะยาวแล้ว ยังเป็นการขับเคลื่อนเศรษฐกิจฐานรากและผลักดันประเทศไทยสู่เป้าหมายพลังงานสะอาดอย่างยั่งยืนโดยไม่ทิ้งใครไว้ข้างหลัง
#SIC #การเงินอิสลาม #สหกรณ์อิสลาม #โซลาร์ภาคประชาชน #พลังงานสะอาด #ตะกาฟุล #การเงินไร้ดอกเบี้ย
ข่าวที่เกี่ยวข้อง